Asigurarea obligatorie a locuinței în 2026: despăgubiri de până la 100.000 de lei și amenzi pentru proprietarii fără poliță
Proprietarii de locuințe din România au obligația legală de a încheia o asigurare obligatorie pentru locuință, însă mulți nu cunosc exact ce riscuri acoperă aceasta și ce sume pot primi în cazul unui dezastru natural. Polița PAD oferă despăgubiri de până la 100.000 de lei, dar valoarea diferă în funcție de tipul construcției, iar cei care nu respectă obligația de asigurare pot fi sancționați cu amenzi de până la 500 de lei.
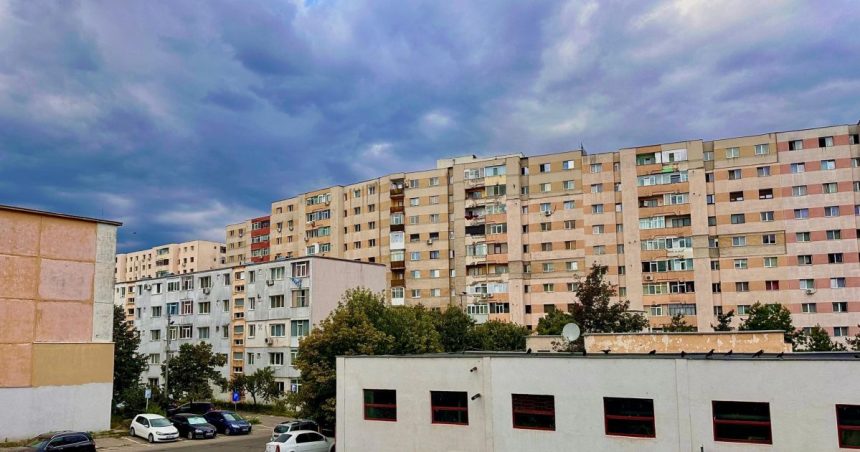
Conform Legii nr. 260/2008, asigurarea obligatorie a locuinței trebuie încheiată de persoanele fizice și juridice care dețin construcții cu destinația de locuință, înregistrate fiscal și păstrate în această destinație. Obligația se aplică atât caselor, cât și apartamentelor, indiferent dacă acestea se află în mediul urban sau rural. Proprietarii care dețin mai multe locuințe trebuie să încheie câte o poliță pentru fiecare imobil.
Există și excepții prevăzute de lege, inclusiv pentru anumite construcții încadrate oficial în clasa I de risc seismic. Criteriul este încadrarea în clasa de risc, nu simpla existență a unei buline roșii pe clădire.
Cât costă polița PAD și ce despăgubiri pot primi proprietarii
Valoarea asigurată și prețul poliței depind de materialele din care este construită locuința. Pentru casele și apartamentele construite din materiale rezistente, precum betonul sau cărămida arsă, suma maximă asigurată este de 100.000 de lei, iar prima anuală este de 130 de lei. În cazul locuințelor construite din materiale precum cărămida nearsă sau chirpiciul, suma asigurată este de 50.000 de lei, iar costul anual al poliței este de 50 de lei.
Asigurarea PAD acoperă trei categorii de dezastre naturale: cutremure, alunecări de teren și inundații provocate de fenomene naturale. Este important de precizat că sumele de 100.000 și 50.000 de lei reprezintă limitele maxime de despăgubire, nu bani acordați automat în cazul producerii unui dezastru. Plata se stabilește în funcție de pagubele constatate și de condițiile poliței.
Cum își pot proteja proprietarii locuințele pentru daune mai mari
Asigurarea obligatorie poate fi completată cu o poliță facultativă, care oferă protecție suplimentară. Aceasta poate acoperi o valoare mai mare a imobilului și poate include riscuri care nu sunt prevăzute în polița PAD, precum incendiile, inundațiile provocate de vecini sau răspunderea față de terți. Costul unei asigurări facultative diferă în funcție de valoarea locuinței și de riscurile incluse. Ca exemplu orientativ, prima poate reprezenta aproximativ 0,1% din valoarea asigurată, în funcție de condițiile contractuale.
Ce se întâmplă dacă nu ai asigurare PAD și locuința este afectată de un dezastru
Lipsa unei polițe PAD poate avea consecințe financiare importante pentru proprietari. În cazul producerii unui cutremur, al unei alunecări de teren sau al unei inundații, persoanele care nu au încheiat asigurarea obligatorie nu beneficiază de despăgubirile prevăzute prin această poliță. Ajutoarele de urgență acordate de stat sau de autoritățile locale pot avea caracter temporar și nu garantează acoperirea costurilor necesare pentru repararea ori reconstruirea locuinței.
Mai mult, nerespectarea obligației legale de asigurare se sancționează cu amendă cuprinsă între 100 și 500 de lei. Constatarea contravenției și aplicarea sancțiunilor revin primarilor și persoanelor împuternicite de aceștia.
Potrivit datelor publicate de PAID România la 30 septembrie 2026, gradul de cuprindere în asigurarea obligatorie a locuințelor era de numai 25,06% la nivel național. Cu alte cuvinte, aproximativ una din patru locuințe beneficia de o poliță PAD activă. Astfel, deși asigurarea este obligatorie prin lege, o mare parte dintre locuințele din România rămân fără această protecție financiară în fața dezastrelor naturale.