ANAF a identificat un prejudiciu fiscal de peste 6,2 milioane de lei în domeniul recrutării forței de muncă
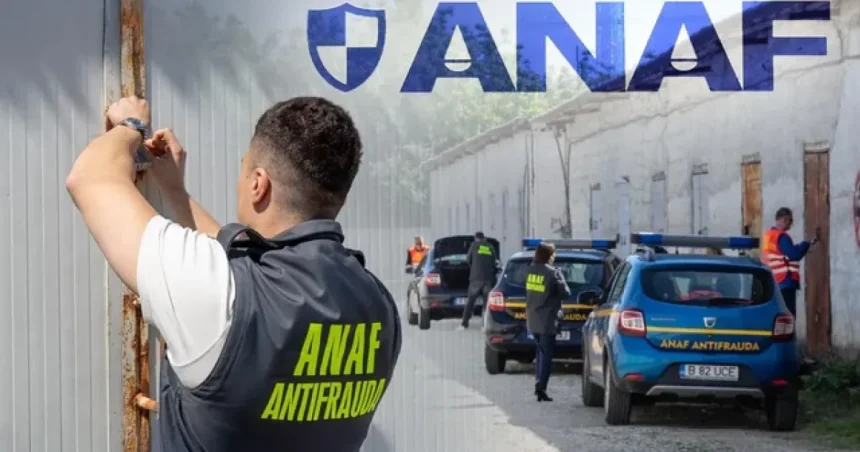
Inspectorii Direcției Generale Antifraudă Fiscală din cadrul ANAF au descoperit, în urma unor verificări bazate pe analiză de risc, un mecanism fiscal prin care cinci societăți din domeniul recrutării și plasării forței de muncă din Asia și-ar fi diminuat obligațiile fiscale către stat. Prejudiciul fiscal identificat depășește 6,2 milioane de lei.
În centrul verificărilor s-au aflat facturi emise de alte trei societăți comerciale, în valoare totală de peste 32 de milioane de lei. Documentele indicau avansuri și presupuse prestări de servicii.
Operațiuni fără documente justificative
Inspectorii antifraudă susțin că operațiunile înscrise în facturi nu au fost susținute de documente care să demonstreze că serviciile au fost efectiv prestate. Potrivit constatărilor, facturile nu au avut la bază operațiuni concrete, iar sumele înscrise în documente au rămas neachitate. De asemenea, societățile verificate nu au putut prezenta documente justificative care să confirme prestarea serviciilor.
Înregistrarea acestor facturi în contabilitate a generat TVA deductibilă și a influențat valoarea obligațiilor fiscale datorate bugetului de stat. În mod repetat, societățile beneficiare au ajuns să înregistreze solduri negative de TVA în deconturile fiscale. În urma verificărilor, inspectorii au stabilit obligații fiscale suplimentare de peste 6,2 milioane de lei, reprezentând TVA, impozit pe profit și impozit pe dividende.
Elemente de risc fiscal la firmele emitente
Verificările au scos la iveală și mai multe elemente de risc fiscal în cazul celor trei societăți care au emis facturile. ANAF menționează situații de inactivitate, insolvabilitate sau radiere, considerate neconforme cu amploarea activităților economice consemnate în documentele analizate.
Inspectorii au identificat, totodată, legături între societățile implicate și existența unui grup comun de persoane care ar fi coordonat activitatea acestora. În unele cazuri, persoanele desemnate oficial ca administratori nu au putut oferi informații concrete despre activitatea firmelor pe care le conduceau și nici despre operațiunile economice trecute în documente.
Rolul facturilor electronice în mecanismul fiscal
Potrivit DGAF, facturile emise prin sistemul RO e-Factura ar fi fost folosite pentru a crea aparența unor operațiuni legale și pentru transferarea succesivă a sarcinii fiscale într-un lanț de tranzacții fără fundament economic real.
ANAF atrage atenția că dreptul de deducere a TVA și diminuarea bazei impozabile trebuie să aibă la bază operațiuni economice reale, efectiv realizate și susținute prin documente justificative.
Controalele vor continua
Reprezentanții DGAF au transmis că analiza de risc și verificările antifraudă permit identificarea unor mecanisme prin care sunt create artificial operațiuni economice în scopul diminuării obligațiilor fiscale. Inspectorii antifraudă spun că verificările vor continua pentru identificarea și documentarea mecanismelor prin care sunt diminuate artificial obligațiile fiscale și pentru recuperarea prejudiciilor stabilite în urma controalelor.